Monday, July 24, 2017

Frågesport #Uppesittarkväll

Då Philip och Nicklas ikväll har välförtjänt semester från sändningen av #Uppesittarkväll så förstår jag att ni är många där ute som liksom mig känner en viss tomhet såhär kvällen före lön. Därför tänkte jag att vi skulle ersätta sändningen med en frågesport till fenomenen #Uppesittarkväll och #PrataPengars ära.

Reglerna är enkla. Då temat är Uppesittarkväll så har man bara fram till midnatt på sig att svara. Om fler får samma antal rätt och mot förmodan gissar samma på utslagsfrågan så lottar jag fram vinnare, så stressa inte utan använd tiden fram till 23:59 med att Googla, se på gamla avsnitt och fundera.

5 lycklig vinnare får ett fint pris bestående av något av följande (vinnaren väljer pris först osv):
- Boken Miljonär innan 30 och pensionär innan 40 - Sponsrad av mig
- Boken Bygg en förmögenhet - fixa familjens ekonomi - Sponsrad av Joel Bladh
- Boken Job Free - Sponsrad av Farbror Fri
- 1 års medlemskap i Unga Aktiesparare - Sponsrat av Unga aktiesparare
- 1 månads träning på ett av följande 3 gym i Stockholm dtc.se , mittgym.se, urbanride.se - Sponsrat av gymmens ägare Tony Halvarsson


Här kommer frågorna:

1. Nicklas och Philip har flera gånger pratat om en 12 årig kille som kom med attachéväska till en investerarträff hos Cloetta? Vad heter killen? (Han ska för övrigt enligt uppgift vara gäst i Uppesittarkväll efter sommaren).

1. Max Manning
X. Max Kenning
2. Max Lemming


2. Vilken månad var första gången som hashtaggen #Uppesittarkväll trendade topp tre på Twitter i Sverige.

1. April 2016
X. Maj 2016
2. Juli 2016


3. Uppesittarkväll föddes ursprungligen när Nicklas Andersson satt hemma i Boden och väntade på lönen. Nicklas säger att hans sparkvot har varit samma ända sen dess. Hur hög sparkvot har Nicklas?

1. 40%
X. 50%
2. 60%


4. Vad har Nicklas för klocka?

1. Rolex Datejust
X. Rolex Daytona Blue Gold
2. Rolex Submariner


5. Var träffade Philip sin förra tjej?

1. I squashhallen
X. På resa med Unga Aktiesparare till USA
2. På läktaren när Djurgården mötte Gais.


6. Under fotbolls EM 2016 var det populärt att ta ut sin Börselva med elva börsbolag formerade som ett fotbollslag. Med stabila lag längst bak och några kreativa spjutspetsar längre fram. Vilket bolag blev Unga aktiesparares val som målvakt?

1. Axfood
X. Securitas
2. Astra Zeneca


7. Uppesittarkväll växte sig starkare månad för månad under 2016 på Twitter. Men när var första gången som #Uppesittarkväll sändes som en web tv-sändning?

1. September 2016
X. Oktober 2016
2. November 2016


8. Vilken hashtag togs fram för att visa sitt stöd för Tove Zander inför valet av ny VD i unga aktiesparare?

1. #toveforpresident
X. #tovepåtronen
2. #tovedenstore


9. 1991 samsändes en del av TV3s och TV4s Uppesittarkvällar den 23/12. Vilka var programledare?

1. Leif Loket Olsson och Ingvar Oldsberg
X. Robert Aschberg och Adam Alsing
2. David Hellenius och Renė Nyberg


10. Jacob Broberg från Cloetta var gäst under en #Uppesittarkväll. Vilken är Jacobs personliga favoritgodis?

1. De röda bitarna i Gott & Blandat
X. De vita bilarna i Algrens bilar
2. Juleskum körda 8 sekunder i micron


11. När Philip och Nicklas var med i EFN Börslunch inleddes programmet med ett klassiskt klipp från #Uppesittarkväll i november där Nicklas ser både chockad och besviken ut. Varför?

1. Philip berättar att hans sparkvot till portföljen "bara" är 20%.
X. Philip berättar att han sålt Cloetta
2. Philip berättar att han föredrar fonder framför aktier.


12. Nicklas har lätt att prata om det mesta. Men på frågan vem som är hans "frikort" låste det sig totalt. Som tur var ryckte Philip ut och kom med ett förslag. Vem tyckte Philip att Nicklas skulle välja som sitt frikort?

1. Annika Falkengren
X. Antonia Ax:son Johnson
2. Janet Yellen


13. Varför kan vi misstänka att Tove inte äger sin favoritaktie via en Kapitalförsäkring?

1. Favoriten är SkiStar och aktieägarrabatten på liftkort gäller inte om du har aktierna i en KF
X. Favoriten är Novo Nordisk och dansk källskatt passar bäst i vanliga aktiedepå
2. Favoriten är Berkshire A som hon ärvt och det skulle utlösa en stor reavinst om hon flyttade över till en KF.

Utslagsfråga:
Hur många Cloettaaktier ägde Nicklas vid börsens stängning idag?


Ni svarar innan midnatt genom att skicka ett mail till bloggmiljonaren@hotmail.com Gärna i stil med nedan, så blir det lättare för mig att rätta.

1
2
X
X
osv
osv
Utslagsfråga: x st

Vinnare publiceras på bloggen och meddelas via mail under morgondagen.

Saturday, July 22, 2017

Lördag hela veckan

Lördag idag. Vilket inte spelar någon större roll när man har semester. Dagen började med ett besök på Willys och biblioteket. På vägen till Willys passerade jag via soprummet vilket tog 45 sekunder och resulterade i 12 kr i pant. 14 burkar som såg normala ut, men det var tydligen 2 importerade utan pant.

Norska Tomra tog emot panten, ett bolag som jag funderat mycket på att köpa. Men det har aldrig blivit av.

På biblioteket hämtade jag ut denna bok som jag stått i kö på några veckor.

Jag fick mycket följdfrågor på gårdagens inlägg om bilen på blogg, mail och Twitter. Främst om hur noga vi jämfört priser och bilmodeller innan vi valde en Ford. Inte så jättenoga är svaret som säkert förvånar många. Min fru har mer intresse och åsikter än mig om bilar. Tex att Skoda, Dacia, Citroën, Seat och Kia är dåliga bilar (ja kommentera jättejärna nedan och berätta allt om hur bra dessa bilar är). Vi tittade på och provkörde hos Toyota och Ford. Finns ju många åsikter om reparationer, andrahandsvärde etc och jag kollade lite snabbt på det. Vi funderade mer på lämplig ålder än bilmärke och tyckte 3 år gammal var lagom.

Kan kanske verka konstigt att man plockar burkar för 12 kr och sen inte lägger ner flera veckor på att lusläsa varje jämförelse mellan olika bilar och jämföra alla tänkbara parametrar när det står tusentals kronor på spel. Men som jag brukar säga sparande ska vara kul. Vill jag göra tråkiga saker som att jämföra bilar, när man inte är intresserad, kan jag lika gärna jobba någon månad extra vilket ger mycket mer pengar än skillnaden mellan bil A vs bil B. Nu sköt vi några år på bilköpet, köpte en liten bil, köpte en flera år gammal bil, valde en svagare motor. Allt annat är detaljer.

Nu blir det ett löppass, 6 km med 10 x 300 meter inbyggt . Sen middag och glass till efterrätt. Bra pris på SIA-glass med vit choklad den här veckan. Och det är ju som sagt lördag.

Friday, July 21, 2017

Bilköp

Det var stort intresse kring vårt bilköp som jag nämnde för första gången i gårdagens inlägg. Bakgrunden är att vi har planerat för bilköp ganska länge. Det är något vi saknat och som innebär frihet i för oss, men som vi skjutit upp till förmån för ökat sparande.Vi kommer absolut inte åka bil till jobbet eller till butiken på vardagar för vanlig handlingen. Nej bilen är till för att kunna åka och hälsa på släkt och vänner runt om i Sverige, dagsutflykter för vandring eller besöka nya ställen i det lite mer avlägsna närområdet, något besök på tex IKEA etc. Jag vill ju även satsa hårdare på träningen när jag ska jobba mindre och kanske även tävla lite mer vilket underlättas av bil.

Vi siktar på max 1000 mil per år och som sagt ingen vardagskörning av ren bekvämlighet med parkeringsavgifter, trängselskatt etc. Bilen är en lyx vi unnar oss, och då ska vi njuta varje gång vi sätter oss i bilen. Ingen slentriankörning!

Bilen vi köpte var en 3 år gammal Ford av mindre modell. Den kostade 110.000 kr. Pengar vi cashade upp. Vi hade båda en kontantbuffert på 50.000 kr på sparkonto samt lite extra pengar på vårt gemensamma konto som vi betalar räkningarna ifrån. Att sparkontot är tomt innebär att jag nu kommer behöva sätta av lite pengar varje månad där igen, vilket minskar aktieköpen med några tusenlappar i månaden.

Kostnaden för bilen har vi räknat med ca 1000 kr i månaden i försäkring, bensin och övriga kostnader som service etc. Plus kanske 1500 kr i månaden i värdeminskning. Vi räknar med att ha bilen 3-4 år för att sen byta upp oss till en bil som är ungefär 3 år gammal igen. Vi tror det är lagom för att slippa den värsta värdeminskningen men ändå har en relativt ny bil som förhoppningsvis fungerar smärtfritt. Den löpande kostnaden på 1000 kr i månaden ryms inom ramen för det som vi sätter in på vårt gemensamma konto varje månad då det kontot växt månad för månad trots att vi nu betalat sommarens semester. Så sparkvoten kommer ligga kvar på 70% vilket innebär drygt 22.500 kr i månadssparande och knappt 10.000 kr i månaden i konsumtion. I konsumtionen ingår då pengar till resor och andra större gemensamma inköp. Så en vanlig månad går det åt mycket mindre än 10.000 kr, och vårt gemensamma konto som räkningarna betalas ifrån fylls på i fin takt. Vilket möjliggör nya resor och annan lyx. Kanske redan till vintern?

Hur jag ska fördela de 22.500 kr i sparande har jag inte bestämt exakt. Men tror det blir 20.000 kr i aktier och 2.500 kr på min personliga sparkonto. Fonderna får fortsätta klara sig utan påfyllning. Räknar med att kunna spara lite på sparkonto en bit in på nästa år, men kommer inte hinna komma upp i 50.000 kr igen innan jag slutar jobba. Men ser inte riktigt behovet av så stort sparkonto, vi har trots allt rätt många hundra tusen tillgängligt i bolånet ett knapptryck bort till ränta 0,79%. Så runt 20.000 kr i buffert per person ska räcka långt.

Frågor eller allt glasklart?

Påminner också om att på måndag runt kl 18 så kommer jag publicera en frågesport med 13 stycken 1X2 frågor samt en utslagsfråga. Tanken är att det ska ersätta sändningen från Uppesittarkväll som har sommarlov, svaren måste därför vara inne innan midnatt. Så ni får något kul att göra i väntan på lönen. Förutom att diskutera sparkvot och kommande köp på Twitter under #Uppesittarkväll så klart. Vi ses då om inte förr.

Thursday, July 20, 2017

Dagstur till Bråviken

Semestern fortsätter. Idag har vi tagit en dagstur till närheten av Kolmården för att vandra några timmar längst med Bråviken. Dagstur tänker ni, hur kom han den snåla typen till Norrköping från Stockholm egentligen? Jo det är nämligen så att vi köpt en bil. Lovar återkomma till detta närmaste dagarna med ett dedikerat bilinlägg med tillhörande ekonomisk info då jag förstår att det är vad Nicklas Andersson skulle kalla "Breaking News". Men idag blev det i alla fall en premiärtur med bilen. 

Såhär såg det ut från bilens framruta. Någon som tar bilmodellen så blir jag imponerad.


Det blev cirka 16 km vandring i bitvis ganska stökig och kuperad terräng. Men som ni ser var det inget fel på vyerna.

En kul detalj från dagen var att min fru plötsligt ville ta en paus för att hon fått ett kurslarm från Avanza. Hon har några veckor varit ute efter att sälja sina Lundin Petroleum och någonstans i mitt i skogen strax efter lunch hade kursen nått larmet hon satt upp på 174,50. Så då fick vi stanna så hon kunde lägga en säljorder, för pengarna tänker hon köpa mer Investor och Castellum. Normalt sett jobbar hon mest med månadssparande i fonder, men som aktiefantast måste jag ju gilla hennes engagemang. Jag har ju ingen aning om bolagets och aktiens framtid. Men kan i alla fall konstatera att hon har haft en fin resa i Lundin. Hon köpte aktierna i början av förra året för strax över 100 kr och dessutom fick hon ju nyligen ett avknoppat bolag som hon också sålt. Nu blir det alltså aktier mindre påverkade av råvarupriser och med utdelning för dessa pengar.

På väg hem så fick jag ett mess via Twitter med en läsare av bloggen som var delägare i en glasskiosk i Norrköping som sett att vi var i omgivningen (jag la upp bilden ovan på Twitter när vi tog en paus runt lunch) och erbjöd oss gratis glass, som tack för en bra blogg. Superroligt och kul erbjudande tyvärr var vi redan på väg hemåt.

Vi får se om det blir några fler utflykter med bilen under semestern. Vi har pratat om att titta på tänkbara bostadsorter i Sverige, tex några mindre orter i Skåne. Men vi får se om det blir redan närmaste veckorna eller en helg i höst. Vi har ju även resan till Medelhavet de två sista veckorna på semestern. Ja som ni hör går omställningen till att bränna lite mer pengar varje månad enligt plan. Sparkvoten när ju nere på 70% sen årsskiftet, och där ligger det stabilt nu. Lite beroende på hur man väljer att periodisera bilköpet.

Tuesday, July 18, 2017

Leva livet

Återigen har jag påmints om hur viktigt det är att passa på att njuta av livet så länge man är frisk. Då en bekant på strax över 60 har drabbats av cancer. Ju mer jag tänker på det desto mer övertygad blir jag om att leva enkelt, spara mycket och få ett antal år i frihet innan man når upp till den normala pensionsåldern är det bästa upplägget. Risken är så otroligt mycket större att man blir sjuk, trött och får ont någonstans vid 70 än vid 40.

Visst många av oss kommer bli 100 år och då kan man argumentera för att man snarare borde jobba längre till 67, som  i denna krönika i SVD. Men det fina med 4% regeln eller att leva på utdelning är ju att det fungerar i evighet. Så det spelar ingen större roll för din privatekonomi om man blir 80 eller 120 år. Och så länge de 40 åriga pensionärerna är så ovanliga att de hamnar på löpsedeln till Aftonbladet tror jag inte vi behöver bekymra oss så mycket som den samhällsekonomiska effekten heller.

Sen ska man ju givetvis inte lida och må dåligt mellan 20 och 40 för att sparandet går ut över övriga livet. För självklart är även dessa år i livet för mycket värda för att offras för lycka senare.

För mig har en nyckel varit att låta sparandet bli ett intresse och hobby. På så sätt är det roligt under resans gång. Även under mina mest sparsamma år har det varit roligt och jag har aldrig lidit.

Jag njuter av semesterdagarna men längtar till exempel väldigt mycket till nästa tisdag då jag får köpa nya aktier för lönen i juli. Och längtar samtidigt till de 20-30 år som frisk och pigg "pensionär" som det är mycket stor chans att jag får. Vilket är väldigt svårt att få om man jobbar till man fyller 67. För även om man blir 100 år och är väldigt frisk för sin ålder så är det något helt annat att vara 50 mot 90.

Monday, July 17, 2017

Mina innehav och planen framåt

Jag har ju en alltid relativt uppdaterad bild av mina innehav här ute till höger på bloggen. Men får frågor om det varje vecka. Främst från läsare som jag misstänker besöker bloggen via mobilen då man inte ser högerkolumnen. Förstår också att innehaven i antalet aktier kan vara svårt att ta till sig om man inte lägger ner så mycket energi på det. 

Så här kommer en liten uppdatering av hur läget i portföljen ser ut.

Fonderna utgörs av indexfonder globalt, tillväxtmarknad och Europa. I den ordningen.

Totalt värde av aktier, preferensaktier och aktiefonder är ungefär 4.7 miljoner. Till det har jag ca 50.000 på ett sparkonto och en halv lägenhet där hela lägenheten är värd ca 2 miljoner mer än bolånet (efter mäklararvode och skatt). Alla siffrorna är "mina" men jag är ju gift utan äktenskapsförord så enda vettiga är egentligen att räkna med hela hushållets pengar och sen dela på 2. Men så har jag ju aldrig gjort tidigare så för att kunna följa utvecklingen har jag ändå valt att hålla mitt excelark till "mina pengar". Det som kan röra till det lite är att jag tidigare ägde hela lägenheten med har gett bort halva.

När det kommer till hur mycket pengar vi behöver för att klara oss och när jag och min fru har möjlighet att sluta jobba tittar vi givetvis på våra gemensamma tillgångar. Min fru har lite mindre tillgångar, knappt 3 miljoner mestadels i fonder. Plus att hon då givetvis äger andra halvan av lägenheten. Hon är också lite yngre än mig vilket gör att vi räknar med att hon kommer jobba 1-2 år längre än mig. Räknar in lägenhetens värde ligger vi alltså strax under 10 miljoner ihop i totala tillgångar.

Hur ser då de ekonomiska förutsättningarna ut för att kunna sluta jobba vid årsskiftet som är min plan? Min befintliga aktieportfölj skulle generera ca 107.000 kr i utdelning om jag inte köpte någon mer aktie och alla bolag delade ut lika mycket 2018 som 2017 (3,55% DA vilket är för lågt, mycket "på grund av" att många industribolag gått starkt kursmässigt med lägre utdelning som följd. Jobbar på att få upp utdelningen mot 4% inte minst genom att kämpa upp preffandelen månad för månad). Jag kommer köpa aktier för ca 150.000 kr till under året och räknar med 3% utdelningstillväxt i genomsnitt på befintlig portfölj. Så aktieportföljen jag går in i 2018 med bör generera strax under 120.000 kr i utdelning nästa år.

Tanken är sen att sälja ungefär 6% av aktiefonderna varje år. En takt som om vi får tro 4% regeln och dessutom vara lite försiktiga med tanke på att börsen gått start i snart 10 år rimligtvis kommer innebära att fondportföljen minskar över tid. Men fonderna kommer om 20 år ersättas med att jag kan börja plocka ut pension på några tusenlappar i månaden. Så tanken är att aktiefonderna ska minska över tid. Om vi är lite försiktiga och dessutom räknar med att fonderna ska täcka skatten på ISK och KF så bör jag kunna plocka ut ca 7000 kr i månaden från fonderna.

Vilket totalt skulle innebära runt 17.000 kr i månaden från utdelning och försäljning av fonder. Till det kommer ersättningen för första halvårets försäljning av min bok samt utbetalning av sparad semester på sista lönen, borde generera ca 200.000 brutto ihop. Jag skulle också bli förvånad om jag inte fakturerar iaf 50.000 kr utöver bokens försäljning på roliga uppdrag som kommer in under 2018. Nu under de första åren då min fru jobbar och vi bor kvar i Stockholm kommer jag säkert göra en del uppdrag via min firma. Om ni fortsätter läsa bloggen som idag genererar den ungefär 1000 kr i månaden via reklamen. Så under 2018 kommer en del utdelning kunna återinvesteras.

Sen har vi ju givetvis panten i soprummet som en extra livlina. Så hoppet lever om att vi kommer klara oss ekonomiskt.

Sunday, July 16, 2017

Bra start på semestern

Vet inte om man kan säga att semestern har börjat. Egentligen har det ju bara varit en vanlig helg såhär långt. Men känslan är annorlunda än en vanlig helg, på ett riktigt bra sätt.

Såhär sammanfattade jag känslan på Twitter. Och inlägget i all sin enkelhet (och ganska rakt kopierat från AMF-reklamen) blev uppskattat med hela 210 "likes" såhär långt. Drömmen om frihet är spridd där ute, även om många knappt vågar erkänna för sig själva att det vore skönt att slippa jobba.

Igår var vi på en badplats och njöt av det fina vädret på förmiddagen. Läste då ut boken om Helikopterrånet som jag lånat på biblioteket. Riktigt bra, även om det var lite svårt att skilja på vad som var baserat på verkligheten och vad som var rent påhitt. Cyklade sen 90 minuter rätt hårt i skogen igår kväll och lyssnade då på P3 dokumentär om samma rån för att få en lite kompletterande bild.


Idag blev det istället 90 min träning på morgonen vilket gjorde att jag varit rätt slö hela dagen, är inte så van att träna så hårt på morgonen. Så det har blivit lite slumrande i soffan framför Tour de France idag. Kommer bli betydligt mer cykel på TV nästa sommar när jag inte ska jobba på vardagarna första veckorna av touren. Kollade Eurosport så klart, stackars TV4 som försöker få någon att titta på deras kanal när Eurosport har de legendariska kommentatorerna Vacchi och Adamsson.

Vi avslutade dagen med att kolla filmen Lion. Vi har fått några koder till SF Anytime. Var en rätt bra film om en kille som tappade bort sin familj i Indien som liten kille och som vuxen försökte hitta dom igen. 

Både helikopterrånarna och huvudpersonen i filmen Lion hade riktiga mastodontprojekt som inte riktigt kan jämföras med ett vanligt jobb. Nu har jag inga planer på att bli rånare eller behov av att leta igenom hela Indien på Google Earth. Men det är något med de där stora projekten som man får bli helt uppslukad av som lockar mig. Så det ska bli kul att ta sig an något sånt nästa år när jag inte behöver jobba. Jag har faktiskt ingen aning om vad det blir för något. Försöka lösa Palmemordet, släktforska eller skapa någon gigantisk databas med resultat från samtliga kaninhoppningstävlingar runt om i Europa? Eller mer troligt något helt annat.

Thursday, July 13, 2017

Peppad på Castellum

Jag har läst lite i Castellums rapport här på kvällen och måste säga att jag blir riktigt sugen på att fortsätta köpa fler aktier så snart jag får in nya pengar. Det var väl inte några stora överraskningar men stabilt, fin tillväxt och positiv framtidstro från VD.

Med 4% direktavkastning så kan jag aceptera så lite som 4% årlig utdelningstillväxt. Något som jag tror Castellum kommer slå med råge över tid.

Jag har även varit lite lockad de senaste veckorna att öppna upp för lite fler H&M, trots att jag redan köpt planerade antalet 2017. Men för stunden tog suget efter fler Castellum överhanden. Så blir nog stort fokus på fastigheter när lönen kommer om 1,5 vecka. Castellum och preffar. Längtar till 25e!

Imorgon är sista arbetsdagen innan semestern. Så nu är det dags för värmen att komma.

Monday, July 10, 2017

Om att sluta spara på gamla papper och semesterdagar

I helgen var jag hemma hos mina föräldrar och gick igenom lite gamla lådor med grejer. De har varit snälla och sparat mycket som teckningar från dagis, prov från mellanstadiet och VHS-band från min högvakt i lumpen.

Kan tänka mig att en del grejer hade varit kul att spara om man själv skulle skaffa barn. Som leksaker, kläder och se hur jag ritade när jag var 3 jämfört med hur barnet ritar. Men nu känns det rätt meningslöst att ha 4 lådor grejer som jag inte tittat i på 15 år. Så 4 lådor blev 1 och det som inte fick plats i den lådan ska slängas.

En rolig sak som jag hittade som givetvis fick plats i lådan som ska sparas var denna tröja som såg ut att passa något på ca 2 år. Har inget minne av denna tröja och har heller inte sett några bilder på mig själv med den tröjan på. Så den kanske inte var mina föräldrars favorit?
Förra veckan var som jag skrev hysterisk på jobbet. Fortfarande en del som ska knytas ihop denna vecka innan jag kan ta semester. Men extremt mycket lugnare då det inte kommer några nya turer från sidan var 20e minut nu när inte så många andra jobbar längre. Skönt! Och sen efter det 5 veckors semester. Tror det är första gången jag är ledig så länge sammanhängande sen jag gick i 8an.

Jag har alltid sparat 5-10 dagars semester varje år, så i år krämar jag på och siktar på att ta ut allt. Av det jag har sparat tidigare år så har en del betalats ut i pengar när det blivit för gammalt. Men jag kommer ha ca 30 sparade dagar från tidigare år vid årsskiftet. Så dessa blir perfekta att ta ut i samband med att jag slutar jobba.

Är man en sparsam typ så kan det ibland vara svårt att slänga både gamla prov från mellanstadiet och bränna semesterdagar. Men måste säga att både att slänga 3 lådor och bränna hela 2017 års semesterpott känns helt rätt. Jag är dock medveten om att dessa utmaningar bara en västanfläkt jämfört med utmaningen att börja plocka ut utdelningar från portföljen för att betala räkningar med som väntar under 2018...

Thursday, July 06, 2017

Köp och snart semester

Ber om ursäkt för dåligt bloggande. Men har inte haft något kul att skriva om. Jättetråkigt och rörigt på jobbet just nu. Jobbar nästa vecka också och det är mycket som ska bli klart innan semester. Och många andra som dragit på semester utan att göra sina delar klara vilket drabbar oss som är kvar.

Så 6 dagars jobb till, sen blir det 5 veckor semester och sen efter det är det bara drygt 4 månader kvar till årsskiftet och troligt slut på eländet.

Har nyttjat senaste tidens lite svagare börs till att fylla på portföljen i lite högre takt. Vilket gör att jag nu köpt det som ska köpas denna månad. Så bara vänta in lönen den 25e för nya köp. Har blivit lite av varje, men lite extra fokus på Castellum här senaste dagarna. Så nu hoppas jag att det inte blir så mycket billigare närmaste veckorna när jag varit ivrig och gjort en hel månads planerade köp på 2 veckor.

Jag har satt ihop en rolig frågesport som kommer publiceras den 24 juli. Istället för sändningen av #Uppesittarkväll som har semesteruppehåll. Det är i nuläget klart med 5 fina priser, men tar gärna emot fler bidrag. Har du något du vill sponsra med och nå bloggens läsare så maila mig på bloggmiljonaren@hotmail.com

Sunday, July 02, 2017

Billigt boende på landsbygden

Igår kväll roade jag mig med att surfa runt lite på Hemnet. Precis som jag skriver i min bok så tror jag inte jag kommer bo kvar i en bostadsrätt i Stockholm speciellt många år efter att jag slutat jobba. Som det är nu binder vi upp flera miljoner i ett boende, pengar som skulle kunna generera kassaflöde på annat håll. Det är ju ingen nyhet, men det slog mig återigen hur billigt det är i vissa områden. Det var därför lite kul att jag idag när jag kollade senaste kommentarerna på bloggen såg frågan från signaturen Susanne om jag skulle kunna tänka mig att flytta till Värmland eller Norrland för att komma billigt undan.

Just Värmland var ett område jag inte tittat så mycket på tidigare som fångade mitt intresse igår. Så det var ett lite roligt sammanträffande.

Att vi kommer flytta från Stockholm är alltså grundplanen. Frågan är då bara vilka alternativ som finns och i vilken ordning dessa bör ske? Det som spelar in är:

- Min fru räknar med att jobba vidare 1-2 år till. Vi tror också att det är bra att jag testar lite hur det är att inte jobba och gå hemma. Att båda skulle sluta jobba samma dag, sälja lägenheten och flytta till Värmland kan bli lite mycket på en gång. Under övergångsperioden när jag inte jobbar men bor kvar i Stockholm kan jag lättare dra igång lite projekt med min firma om jag springer på något kul. Vilket jag tror är större chans i Stockholm än i Sunne.

- Det vore intressant att testa att bo utomlands några månader på ett par olika platser. För att utvärdera om det kan vara något att satsa på mer permanent senare i livet.

- Vi har pratat om att köpa hund. Något som har känts bökigt och dyrt under tiden vi båda jobbar hela dagarna. Vilket också är bökigt om man vill flytta utomlands under perioder. Men som tvärt om skulle vara enkelt och roligt nöje om man var ledig och bodde på landet.

- Vi har inte stort behov av storstadens utbud med mycket restauranger, kultur och happenings. Men vi skulle nog heller inte trivas helt isolerade ute i skogen. Det bör finnas ett samhälle i närheten med några olika ställen att äta på, ett föreningsliv inom idrotten där man kan träffa likasinnade etc.

Tänker man rent praktiskt i vilken ordning vi borde testa saker så borde vi ju landa i något i stil med detta:
- Jag slutar jobba och testar livet som fri under 2018.
- Min fru slutar jobba och vi säljer lägenheten under hösten 2019. De få saker vi vill behålla magasineras, övrigt säljs.
- Hösten 2019 till våren 2020 testar vi att bo 2-3 månader på 2-3 olika ställen som tex något av Thailand, Kanarieöarna, Mallorca, Malta eller Portugal.
- Våren 2020 flyttar vi till hus nära en mellanstor svensk stad och köper en bil. Hundens vara eller icke vara blir då en avvägning av hur gärna vi vill ha en hund och hur många månader per år vi tror att vi kommer bo i Sverige. Kanske kan man jobba någon månad per år och dra in lite lyxiga extrapengar som kan slösas på resor. Men den passiva inkomsten täcker en fint liv utan en enda arbetstimme.
- Runt 2035 dör den eventuella hunden och det passar ganska bra att flytta utomlands permanent och få lägre skatt på pensionen.

Det är dock helt klart att den valfrihet och möjlighet att välja själv exakt hur och vad vi ska göra med våra liv är både en enorm frihet men också lite av en utmaning. Då det är många val som måste göras tack vare den ökade friheten.

Friday, June 30, 2017

Jag har syndat

Jag måste erkänna en sak, jag har syndat idag. Jag har ju lovat både mig själv och er läsare att aldrig sälja en aktie. För att inte luras att ta hem vinster för tidigt och flytta över pengarna i problembolag som känns billiga.

Men idag gjorde jag ett undantag. Sålde mina Balder preferensaktier. Jag började ju köpa mina första preffar vid årsskiftet och köpte då en del Balder pref på 310-320 kronor. Med utdelning 20 kr per år motsvarade dessa köp en direktavkastning på runt 6,3%.

För oss som använder 4% regeln (där man tänker sig leva på 4% av sin portföljs värde varje år och sen höjer omkostnaderna med inflationen) så innebär det alltså att man kan ta 4% och leva på och återinvestera 2,3%. Så man får 2,3% högre utdelning nästa år. Vilket bör slå inflationen över tid. Med denna uträkning i ryggen ser jag inga direkt problem med att äga preffar över långa perioder där man ska leva på utdelningen, även om preffarna inte kommer höja sin utdelning per aktie. Men det krävs att preffen delar ut runt 6% eller mer.

Nu handlas Balder pref till ca 350 kr vilket motsvarar en direktavkastning på 5,7%. Det tycker jag är för klent. Då tål man bara en inflation på 1,7% med ovanstående resonemang. Då jag inte hade hunnit köpa så mycket Balder pref och heller inte var sugen på att fylla på med fler tröttnade jag på att sitta och vänta på kurs ner under 320 kr igen. Så sålde mina Balder och köpte Akelius och Alms preffar för pengarna istället.

På så sätt ökade jag risken lite. Både genom att jag gick från 3 olika preffar till 2. Men om vi får tro på den effektiva marknaden även lite högre bolagsrisk då dessa 2 handlas till högre direktavkastning. Fördelen blir ett jag med dessa två köp ökade direktavkastningen med ungefär 1 procentenhet från 5,7 till 6,7%. (Gillar man detaljer bör man dock även räkna in att Alm handlas utan rätt till utdelning sen igår. Medan Balder skulle gett nästa kvartalsutdelning om bara ett par veckor. Så ska vi göra en helt rättvis jämförelse borde vi dra bort 3-5 kr på dagens Balderskurs innan vi jämför direktavkastningen rakt av med Akelius och Alm.)

Får jag chansen att köpa nya Balder pref för 300-320 kr igen så är jag inte främmande för det. Även om det är ett jäkla strul med att lägga till och ta bort rader ute till höger här på bloggen där jag redovisar mina innehav. Helt hopplöst format att göra ändringar i kolumnerna och raderna. Vilket förklarar den halva blankraden mellan Akelius och Alm som jag nu lagt 20 minuter på att försöka få bort.

Thursday, June 29, 2017

Halvårsavstämning mål 2017 del 2

Här kommer del 2 av min avstämning hur jag ligger till mot de målsättningar jag satte upp för 2017. Första delen publicerades i tisdag och där gick jag igenom punkt 1-3.

Såhär ser 2017 års mål ut. Publicerade på bloggen precis innan nyår.
1. >300 000 kr i sparande
2. >113 000 kr konsumtion
3. >300 träningspass
4. >3000 sålda ex av min bok
5. >10 000 följare på Twitter
6. Under året börja diskutera möjlig nedtrappning av jobbandet med min chef

Punkt 4:
Förklaring och motivering från dec 2016: Första delmålet måste ju vara att boken ens blir utgiven, men det känns lovande så långt. 3000 ex känns som ett tufft men ändå realistiskt mål. Säljer jag klart mer än 3000 ex börjar det bli en så betydande inkomstkälla att det kan påverka tidpunkten för jobbslut. Men 3000 ex blir en bra bonus i alla fall.

Utfall första halvåret: Tror inte det undgått någon att boken blev verklighet och de flesta har nog även sett mina inlägg om att målsättningen passerades redan efter första månaden. I skrivande stund ligger jag strax under 4000 sålda böcker. Fantastiskt roligt och jag hoppas ju att några kan köpa boken i sommar, önska sig i julklapp och ge bort i studentpresent även 2018. Så att försäljningen borde kunna ticka på i någon mätbar takt minst ett år till. Har inte satt upp något nytt mål för just 2017, men siktar och hoppas på 5000 ex fram till sommaren 2018.

Punkt 5:
Förklaring och motivering från dec 2016: Inget jag kommer jobba på något specifik sätt med, mer än vara allmänt aktiv på ett sätt som jag tycker är roligt och intressant under resans gång. Men en stor följarskara tolkar jag som att varumärket Miljonär innan 30 stärkts. Har 5737 följare idag.

Utfall första halvåret: Det här trodde jag länge skulle bli mitt svåraste mål. Att nå 10.000 till nyår skulle kräva över 11 nya följare per dag med det utgångsläge jag hade vid årets början. Men det har tickat på ganska bra tycker jag. Ligger på runt 8300 följare idag vilket betyder ca 2550 nya under första halvåret. Och därmed ett behov av 1700 nya under andra halvåret.

Hade jag fått välja ett mål jag inte skulle klara så skulle det absolut vara detta. Som ju inte har någon mening mer än en kul grej.

Punkt 6:
Förklaring och motivering från dec 2016: Kommer hålla låg profil om detta under vårens lönesamtal. Men framåt hösten börjar det bli dags att se på möjligheterna att kunna få jobba mindre eller lägga upp taktiken för en bra avslutning under 2018. Drömmen vore ju någon form av organisationsförändring framåt nästa årsskifte som man kan spela lite allmänt svår i.

Utfall första halvåret: Har legat ganska lågt helt enligt plan. Att få någon uppgörelse på grund av nerdragning eller omorganisation känns tyvärr avlägset. Och klarar inte mentalt av att underprestera med förhoppning om att min chef ska föra min uppsägning på tal. Ska börja jobba lite mer strukturerat med denna fråga direkt efter semestern. Vårens löneförhandling gick ju skit ändå...

Några följdfrågor på punkt 4-6?

Tuesday, June 27, 2017

Halvårsavstämning mål 2017 del 1

Målsättningar fyller ju inget större syfte om man inte jobbar kontinuerligt och målmedvetet för att följa upp dom. Allt för att öka chansen att både nå och överträffa målen. Så när nu ungefär halva 2017 har gått är det läge att stämma av hur jag ligger till på mina mål för 2017.

Jag delar upp det i 2 inlägg där jag tar 3 av mina 6 mål idag och de 3 sista målen i ett nytt inlägg senare i veckan.

Såhär ser 2017 års mål ut. Publicerade på bloggen precis innan nyår.
1. >300 000 kr i sparande
2. >113 000 kr konsumtion
3. >300 träningspass
4. >3000 sålda ex av min bok
5. >10 000 följare på Twitter
6. Under året börja diskutera möjlig nedtrappning av jobbandet med min chef

Punkt 1-2:
Förklaring och motivering från dec 2016: Kanske inte helt vanligt att sätta ett mål för minsta tänkta konsumtion. Men jag behöver det för att klara att ställa om efter över 10 sparsamma år. Detta kommer innebära en sänkt sparande i vanliga månadssparandet från lönen. Har ingen större tro på någon vidare löneökning så detta kommer kräva att jag drar in runt 40.000 kr utanför vanliga månadssparandet för att punkt 1 och 2 ska gå ihop. Säljer boken enligt punkt 4 så löser det sig automatiskt. Annars får jag se på alternativa sätt att tjäna pengar.

Utfall första halvåret:
Här har det gått nästan oväntat bra. Om vi börjar med första punkten dvs sparandet så har jag under första halvåret fört över 157.000 kr från mitt lönekonto till Avanza. Då ligger ingen ersättning alls från boken med i dessa siffror (då jag inte får betalt förrän senare). Det har förutom min vanliga grundlön varit traktamente och ett par uppdrag i min enskilda firma som gjort detta möjligt. Vårens löneförhandling gick som väntat inget vidare, 750 kr mer i månaden blev det. Vilket kommer betalas ut retroaktivt från 1 april på augustilönen. Så det blir några tusenlappar extra andra halvan av året jämfört med första. Har dessutom ytterligare 2 mindre uppdrag klara för firman till hösten.

Punkt 2 med ökad konsumtion ligger även den i fas. Och framförallt har det gått mycket bättre mentalt än jag trodde att släppa på sparsamheten. Åkt kommunalt till jobbet stor del av året, köpt Apple TV, skaffat Netflix, ätit lunch ute flera dagar i veckan via rikskortet och ev något ökat klädkonto är några förändringar som kan nämnas.

I konsumtionen ligger det en månatlig överföring till vårt gemensamma konto för räkningar. Sedan årsskiftet för vi båda över 7000 kr var till vårt gemensamma konto direkt efter lönen. Sen betalas alla räkningar och gemensamma inköp den vägen (mat, kläder och andra inköp ligger utanför dessa pengar). Nu betalade vi sommarens semesterresa för ett par dagar sen från det gemensamma kontot, men det finns fortfarande en hel del pengar kvar på det kontot. Som alltså fylls på i lite högre takt än vad vi förbrukar. Så om året stänger med massa pengar på gemensamma kontot har jag ju inte riktigt lyckats med målet. Taktar på en konsumtion på ganska precis 10.000 kr i månaden såhär långt, men då ligger det alltså en del pengar på ett annat konto som per definition inte förbrukade.

Det kommer bli fler semesterresor närmaste året och troligtvis även ett bilköp. Så konsumtionen kommer inom 3-9 månader skruvas upp ytterligare ett snäpp. Helt enligt plan.

Punkt 3:
Förklaring och motivering från dec 2016: Tar nya tag med förra årets löfte och hoppas komma tillbaka till gammal god stil med träningen. Vill börja tävla på halvhög nivå i någon idrott när jag inte behöver jobba. Har ju tidigare pratat om Vasaloppet vilket kan bli verklighet 2018. Eller börja tävla i MTB kanske? Oavsett vilket så vore det fint att gå in i 2018 med en bra grundform för att sen kunna trappa upp träningen 2018 eller 2019 när jag slutat jobba och prestera riktigt bra framåt 2020.

Utfall första halvåret: Här går det ungefär som 2016. Dvs ingen total katastrof men ändå en klar risk att jag missar målet. Jag har egentligen inget riktigt bra att skylla på. Hade jag prioriterat träningen ännu lite högre hade det absolut funnits tid att klämma in ytterligare 1 pass i veckan.

Jag ligger i skrivande stund på 133 träningspass vilket ju är klart efter målet. Det är enstaka dagar med dubbla pass men de är lätträknade. Så jag har snittat runt 5 dagar träning i veckan. Om jag kör spinning på gymmet och passar på att styrketräna lite i anslutning till det passet så räknar jag det som 1 pass. Det måste alltså vara några timmar mellan för att räknas som 2 pass en dag.

Det är som sagt inte tiden som är begränsningen. Men däremot orken och motivationen. Vid sidan om mitt heltidsjobb har först färdigställandet och sen marknadsföringen av boken tagit en del energi. Även om det tidsmässigt bara är 2-3 tillfällen på hela året som ett möte kring boken, pressträff, signering eller liknande verkligen har tagit tid i anspråk som försvårat träningen. Mer att träningen har kommit lite längre ner på prioordningen vilket har gjort att jag ibland inte riktigt mentalt orkat lägga den timmen på träning just den dagen. Eller att gå upp 1 timme tidigare på tjänsteresan för att hinna träna innan frukost.

Men långt ifrån någon katastrof, det är ändå över 5 pass i veckan i snitt. Och överlag går träningen ändå helt ok, även om jag haft en tveksam löpform under våren. Styrkan är normal och antal watt på ett spinningpass eller farten på roddmaskinen är heller något att skämmas för. Så förutom just löpningen är jag nöjd med formen. Därmed inte sagt att det inte kan bli klart bättre när tid frigörs från löneslaveriet.

Målet med 300 träningspass för 2017 gäller fortfarande. Och ska satsa hårt på träningen under semestern.

Några frågor på punkt 1-3? Jag återkommer alltså med punkt 4-6 inom ett par dagar.

Monday, June 26, 2017

Måndagen efter midsommar

Måndagen efter midsommar är en av årets mest speciella jobbdagar tycker jag. Sommarens semester är nära och 3 dagars helg gör alltid att man får lite semesterkänsla. Samma visa varje år. Men nu är det sista gången. Nästa midsommar är jag en fri man.

Sommarvädret lämnar dock lite att önska tycker jag. Inget unikt, utan rätt typiskt midsommarväder. Men segt att det ska regna 3-5 gånger om dagen. Vädret har väckt en ny våg av diskussioner här hemma kring var vi ska bo om några år. Om det nu är juni, juli, augusti man går och längtar efter 9 månader om året och det då regnar 5 gånger om dagen måste jag känna att det känns som Sverige är ett tveksamt val av land att bo i.

Det är dock ingen lätt fråga. Finns ju många fördelar med Sverige också. Inte minst bekvämligheten, man vet hur allt funkar, hög standard på det mesta, närheten till släkt och vänner, ordning och reda etc. Oavsett om det blir Sverige eller utlandet så kommer vi med största sannolikhet inte bo kvar i en bostadsrätt i Stockholm om några år. Utan det blir ett billigare boende i ett mindre hus i Sverige eller flytt utomlands. Eller någon kombination av dessa två.

Fördelen med ett hus med obefintlig belåning på en mindre svensk ort är att det blir en låg boendekostnad som mest består av uppvärmning av huset. Så sänker man värmen till några enstaka plusgrader i huset på vintern och åker utomlands några månader så behöver det inte stå och ticka så mycket kostnad hemma. Vilket vi är mer lockade av än att hyra ut vår möblerade lägenhet, även om ekonomin i det senare kan vara bättre.

Den stora skattemässiga fördelen med mer permanent flytt utomlands blir först vid 55 när man kan börja plocka ut tjänstepension, och för oss som slutar jobba tidigt blir skatten på tjänstepensionen en betydligt mindre faktor än för de som jobbar 20-25 år längre än oss. Så just den delen med skatt på pensionen känns inte avgörande och ganska avlägsen.

En variant vi pratat om, som nog ligger närmast till hands just nu, är att vi kör 6-12 månader utomlands i skarven mellan lägenheten i Stockholm och huset på den mindre svenska orten. För att känna oss lite för och prova ett par olika länder under en längre sammanhängande period. Detta blir nog i så fall tidigast 2019.

Även om jag slutar jobba i början av 2018 så kommer jag ha lite tid för hobbyprojekt eller kanske lite roliga affärsprojekt som jag inte ser som jobb medan min fru räknar med att jobba vidare 1-2 år till efter mig. Så finns många chanser att vrida och vända på alla möjligheter. Vi kommer även börja reka eventuella bostadsorter utomlands närmaste året via ett par resor kortare semesterresor.

Oavsett var man ska bo så behövs det kassaflöde i form av utdelningar. Så idag blev det lite köp i Castellum och Alm Equity Pref.

Saturday, June 24, 2017

2 månader som författare

Godmorgon miljonärer och blivande dito! Hoppas ni hade en bra midsommarafton men ändå är pigga idag.

Idag är det 2 månader sen jag släppte min bok. Målet med boken var att sälja slut på den första upplagan om 3000 böcker under 2017. Ett mål som kändes högt satt men jag hoppades och trodde ändå att det skulle vara realistiskt.

På bloggen fick jag höra att omslaget var fult och att 1000 böcker var extremt ovanligt att lyckas sälja som debutant inom ett smalt område. Så det var med viss nervositet jag publicerade inlägget med rubriken "nu kan ni beställa min bok".

Det har varit två händelserika och roliga månader sen dess. Det började med att de signerade böckerna tog slut och jag helt oväntat direkt hamnade på Adlibris topplista.

Första veckan såldes ca 1500 böcker och målsättningen för hela 2017 om 3000 böcker nåddes efter en månad. Efter det har försäljningen mattats av, även om det var en liten sista push troligtvis för att ges bort i studentpresent för ett par veckor sen. Totalt ligger vi nu någonstans mellan 3500 och 4000 sålda böcker. Det betyder alltså runt 200 böcker i veckan under andra månaden. Kan det nu landa på 100-150 böcker i månaden i snitt resten av året är jag supernöjd.

Vet inte hur intressant dessa försäljningsdetaljer är för er läsare. Men vill vara transparent och försäljningen påverkar i stor utsträckning mina framtida planer med när jag ska våga sluta jobba. Vilket ju är den mest centrala frågan här på bloggen.

Nu är det så att den första avstämningen som ligger till grund för min ersättning görs 30/6. Så precis som många företag sliter med försäljningen i slutet av året för att rädda resultatet vill jag göra en sista push för boken. Så vill ni säkra lite inspirerande sommarläsning är jag mycket tacksam om ni slår till närmaste veckan.

I paniken över att de signerade böckerna tog slut direkt signerade jag upp några 100 böcker till den andra veckan. Sen dess har det mesta sålts via bokhandeln. Det betyder att det finns några signerade exemplar kvar hos förlaget som går att beställa för 225 kr inkl frakt på www.sternersforlag.se

En såld bok ger mig ca 50 kr och därmed några minuters tidigare pension. Men kan ge dig flera miljoner och därmed år av liv i frihet. Så inget snack om vem som blir den stora vinnaren ;-)

Den första omgången böcker för signering. Sen signerades lika många till veckan efter, några av dessa ligger nu och väntar hos förlaget.

Thursday, June 22, 2017

Hundår och levnadskostnad som miljardär

Bloggaren Farbror fri är ju ett par år äldre än mig. Han och hans fru har 3 barn. De har en samlad nettoförmögenhet som är någon miljon under min och min frus samlade tillgångar. Ändå har de nu båda valt att sluta jobba medan jag och min fru krigar på och jobbar vidare ett tag till. Att de trots 3 barn anser sig klara sig på mindre pengar än oss utan barn säger ju lite om skillnaden i inställning på frihet vs rikedom.

I nuläget lever vi på ungefär samma kostnadsnivå om 20.000 kr i månaden för hela familjen på 2 resp 5 personer.

När Farbror fri igår efterlyste frågor kring deras fria liv ställde jag frågan: "Om du fick 500.000 netto för att göra ett sista hundår på ett tråkigt kontor skulle du göra det? Om inte, skulle du göra det för 750.000 kr netto?" Svaret var ett solklart "NEJ" på båda frågorna.

Detta tyder ju på att de verkligen landat i att friheten är värd att leva ett lite enklare liv. Att jag ställde frågan är ju givetvis för att jag, som jag skrivit många gånger tidigare, är i valet och kvalet hur länge jag ska bita i och jobba själv. Jag är ju med all sannolikhet inne på det där sista hundåret där jag bara biter ihop för att få en extra säkerhetsmarginal egentligen. Och då är ju min nettolön långt under de 500-750K per år som jag formulerade i frågan.

Om vi tror på 4% regeln innebär ju 750.000 kr netto för ett års extrajobb att Farbror Fri med familj skulle kunna öka sina levnadskostnader med 2500 kr i månaden inflationsjusterat resten av livet. Plus låta barnen ärva dessa pengar som kan fortsätta generera passiv inkomst även under deras liv. Om det är värt ett år på jobbet eller inte är ju helt upp till var och en att avgöra.

När jag tänkte vidare lite på frågan om hur mycket 2500 kr extra i möjlig månadskostnad är värd så kom jag på en lite ny vinkel. Att fråga sig själv "Hur mycket skulle jag spendera varje månad om jag hade 1 miljard?". Jag vet inte själv svaret men tror svaret skulle ligga någonstans mellan 35.000 och 40.000 kr i månaden för mig och min fru ihop. Där är vi inte riktigt enligt 4% regeln vilket gör att lite mer jobb för att närma sig den nivån är rimligt. Men 35-40k är samtidigt mycket mindre än vad vi tjänar på våra jobb. Vilket gör att heltidsjobb till pension inte är något för oss.

Om Farbror Fri skulle svara att deras förbrukning skulle vara 20.000 kr i månaden även om de hade 1 miljard är det ju självklart helt onödigt att kämpa vidare uppåt via fler år på jobbet.

Hur mycket skulle era månadsomkostnader vara om ni hade en miljard? Enstaka inköp som boende, bilar och båtar etc får ni räkna om till en månadskostnad efter bästa förmåga.

Wednesday, June 21, 2017

Bild av mina köp i Investor A

Investor är ett av de bolag jag verkligen kämpat för att vikta tyngre senaste dryga året. Målet var att gå från 0 till 10% vikt av Investor så snabbt som möjligt i portföljen då jag insåg att inflödet av nya pengar i form av lön skulle minska under 2018. Och om jag inte hinner upp i målet på antal aktier är Investor och Industrivärden två bolag som jag vill prioritera att ta mig så nära målet som möjligt innan jag slutar jobba.

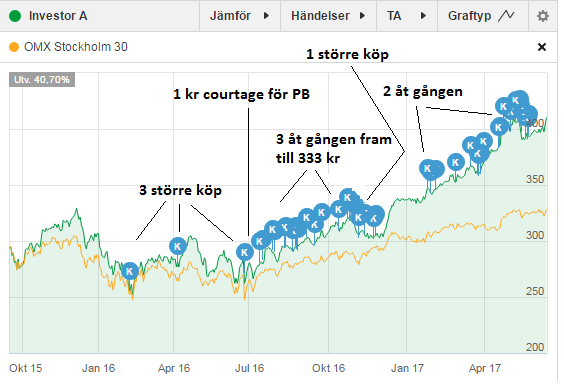
Det började förra våren och sommaren med först ett lite mindre köp och sen två lite större. Då jag fortfarande hade en högre courtageklass och en hel del likvider och på den tiden siktade på att köpa för minst 20.000 kr men ibland upp mot 50.000 kr åt gången. Det sista av de lite större köpen skedde direkt efter Brexit.

Sen fick jag 1 kr i minicourtage ungefär samtidigt som mina likvider var slut och jag fick gå över till att bara spara från lön och återinvestera utdelning vilket blev ungefär 30.000 kr i månaden från sommaren förra året. Jag köpte då aktier för så nära under 1000 kr som möjligt per köp, vilket gav 3 Investor per köp så länge kursen var under 333 kr.

Sen under november 2016 gjorde jag både lite fler men också ett par större köp då jag tyckte rabatten gått upp lite och fortfarande ville prioritera Investor tyngre. En av de få gånger på bloggen jag skrivit något som kan liknas vid en analys vid en enskild aktie. Läs inlägget här.

När kursen letade sig upp över 333 kr fick jag gå ner på att köpa 2 aktier åt gången för att få lägsta möjliga courtage på 1 kr.

Så bilden nedan kan förklaras såhär
- Större köp tidigt när aktiekursen var runt 260 kr.
- Att jag gjorde ytterligare ett lite större köp precis över 300 kr
- Att jag drog ner på takten från 3 aktier till 2 per köp när kursen gick över 333 kr


Detta har gjort att jag själv blir förvånad över min låga snittkurs varje gång jag loggar in på Avanza. Jag tycker att jag köper och köper Investor mest hela tiden och att många av köpen skett till långt över 350 kr. Ändå är mitt GAV runt 285 kr i skrivande stund. Det visar återigen att man inte behöver vara så orolig för att fortsätta köpa när det går upp, det tar tid att höja genomsnittliga köpkursen. Och vem vet 400 kr kanske anses vara rena fyndet när vi tittar tillbaka på kursutvecklingen om 5-10 år.

Samma sak med trögheten i att flytta snittkursen på bolag man köpt under en längre period gäller åt andra hållet. Jag har köpt en massa H&M sen 250 förra sommaren ner till strax över 200. Men genomsnittliga köpkursen är fortfarande kvar över 250. För att jag gjorde några större köp uppe strax under 300 för ett par år sen.

Om man köper och behåller blir varje nytt köp en mindre och mindre andel av befintligt antal aktier. Dvs påverkar GAV mindre och mindre. 

För närvarande tar jag det lite lugnare med Investor, men det är ändå ett bolag jag köper i minst 1-2 gånger i månaden. För H&M är det dock köpstopp fram till årsskiftet då jag fyllt min kvot där. Återkommer under eller efter #uppesittarkvällen med vad som blir prioriterade köp kommande månad.

Tuesday, June 20, 2017

#Uppesittarkväll redan imorgon

Äntligen börjar det närma sig månadens #Uppesittarkväll. Jag måste säga att jag längtar rätt rejält. Då 25e är på söndag och det är midsommar på fredag så blir månadens Uppesittarkväll redan onsdag 21 juni.

Kommer ni ihåg Uppesittarkvällen för exakt ett år sen? Vill minnas att den var samma dag som Sveriges sista match i fotbolls EM, vilket gjorde att inte #Uppesittarkväll trendade som etta på Twitter. Dagarna efter det inträffade Brexit och jag passade på att köpa 200st Investor A för 266 kr styck. Det har onekligen hänt mycket på ett år, inte minst med Investors aktiekurs.

Ytterligare ett par veckor senare fick jag äntligen mitt nya låga courtage hos Avanza. Och sen dess har nästan alla mina aktieköp varit på strax under 1000 kr styck.

Nåväl, slut på nostalgin och över till 2017.

För 2 månader sen missade jag i stort sett hela Uppesittarkvällen då jag kl 18.00 fick leverans av 300 böcker som skulle signeras fram till morgonen efter så min bok skulle börja skickas ut.

Förra månaden var jag på jobbresa och missade också i stort sett hela sändningen och flödet.

Så nu är jag riktigt sugen på att få slå mig ner i soffan framför en web-sändning och räkna ner timmarna till lönen ramlar in på kontot vid midnatt. Blir dessutom en ovanligt fin lön denna månad dels tack vare en del traktamente efter jobbresor. Men också det helt obegripliga systemet att man får högre lön när man inte jobbar under sommaren tack vare då kallat semestertillägg. Snacka om pedagogiskt konstigt att man får högre lön av att ha semester än att jobba. Ett system som bygger på att folk inte kan ta ansvar för sin egen ekonomi och stoppa undan pengar till semestern utan behöver få lite extra på sista lönen innan sommaren.

Ses imorgon onsdag i flödet!

Monday, June 19, 2017

Fasta?

Här kommer ett inlägg som kanske borde markeras med OT (off topic) likt tex Petrusko gör när han skriver om något helt annat än aktier. Men jag tänker att den här bloggen är en typ av dagbok och då är allt som cirkulerar i mitt huvud en relevant del av bloggen.

Jag läste igår på Twitter att det var flera personer inom "spar- och aktiecommunityt" som äter enligt modellen för intermittent fasta. Det finns säkert massa olika varianter av detta, men den vanliga är att man äter 8 timmar per dygn och fastar 16 timmar. Jag tycker inte det är så extremt som det låter eftersom de flesta ju säkert fastar 10-12 timmar om dygnet eller så utan att tänka på det. Om man sover 7-8 timmar och inte äter det sista man gör innan man somnar blir det ju så.

Fördelarna med intermittent fasta är som jag fattat det ungefär i stil med 5:2 dvs att man får längre perioder då kroppen är inställd på fettförbränning och även "vilar systemet" lite från den belastning det innebär att alltid ha höga nivåer av hormoner som utsöndras när man äter. Plus att chansen finns att man äter lite färre kalorier totalt sett om man inte får äta hur mycket man vill hela tiden. Vilket ju är bra för de som vill gå ner i vikt.

Jag är lite allergisk mot olika fantastiska kostupplägg. Främst för att jag tycker att det är så mycket snack om alla som testat något och mår så otroligt mycket bättre. Allergierna, eksemen, träningsresultaten, välmåendet, morgonpiggheten ja you name it har aldrig varit så bra som senaste 2 veckorna när någon testat ditten och datten. Ändå är det inte ovanligt att personen i fråga har slutat med metoden eller hoppat på någon ny nästa gång man träffar dom.

I yngre år höll jag på mer med styrketräning och detta var väldigt tydligt på olika forum och gällde inte bara dieter utan även kosttillskott och träningsmetoder. Och visst är det lätt hänt att man går in för något nytt och lurar sig själv och tycker att det funkar så himla bra. Men att det mest var önsketänkande eller placebo.

Till saken. Jag har testat 16:8 fasta under perioder och tycker det är ett effektivt sätt att gå ner i vikt. Jag hoppar då över frukosten och äter lunch vid 12 och middag vid 19. Så fuskar en timme (trodde jag, en vänlig kommentar meddelade ju att det bara är 7h dvs jag fuskar inte alls. Tack!). Det händer även att jag tar ett ägg till frukost. Jag kan inte säga att jag mår det minsta bättre, men heller inte sämre. Träningen funkar bra om jag tränar på lunchen eller direkt efter jobbet så jag kan äta något efter träningen. Finns det några hälsovinster är det ju toppen. Men för mig är det främst ett enklare sätt gå ner lite vikt under perioder när jag vill göra det. Istället för att dra ner 10% på alla måltider som säkert skulle fungera bra det också.

Jag tränar ju ganska mycket och har egentligen inga problem med vikten, även om jag upplever att jag kunde äta mer för 5 år sen än idag. Jag tycker om att äta mycket och det slinker dessutom ibland ner lite skräp på helgerna. Så med någon månads mellanrum känner jag att det är läge att hålla igen lite och då funkar intermittent fasta bra för mig.

Har du testat? Vad tycker ni?

Saturday, June 17, 2017

H&Ms utdelning år 2025

Att H&M har det lite kämpigt för tillfället tror jag inte undgått någon. För att göra en lång historia kort så öppnar för närvarande ungefär 10% nya butiker per år, men försäljningen stiger bara med 5% per år.

Jag har vid 3 tillfällen kört en omröstning på Twitter om vad man tror om H&Ms utdelning år 2025. Givetvis en mer eller mindre omöjligt uppgift att gissa. Men å ändra sidan betydligt mer intressant enligt mig än vad kursen kommer vara om 6 månader.

Första gången i januari 2016 skrev jag frågan och fick svaren som kommentarer (om det berodde på att det inte fanns enkäter på Twitter då, att jag ville ha lite mer exakta svar med kommentar eller något annat kommer jag inte ihåg). Snittet blev då 18,30 kr. Jocke Bornold, Sparekonom på Nordnet gissade högst med 22 kr. Har sett att Jocke uttalat sig senaste veckan om att en sänkning 2018 inte är omöjlig...

Andra gången jag ställde frågan gjorde jag det i enkätform. Svaren fördelade då sig såhär:

Och nu i veckan ställde jag samma fråga för tredje gången. Då blev fördelningen såhär istället:

Det är fortfarande 17% som tror på 21 kr eller mer. Men utöver det har det skett en klar förflyttning mot lägre gissningar. Blir spännande att följa H&Ms utveckling närmaste åren och hur det påverkar era gissningar av utdelningen 2025. Jag tänkte det kunde vara roligt att fortsätta ställa samma fråga en gång om året. Eller till familjen Persson köpt loss bolaget från börsen.

Jag köper som jag skrivit inte fler H&M under 2017, då jag vet att det är lätt att snitta ner sig i ren frustration. Men köper gärna lite fler i början av 2018 om läget ser ut ungefär som idag.

På tal om något annat såg jag en ny recension av min bok. Det var bloggaren Kronan till Miljonen som köpt en bok och sen recenserat den. Tack för det! Ni läser recensionen här.

Friday, June 16, 2017

SCA och Essity

SCA är ett bolag som jag ägt länge. Tyvärr med ett uppehåll under en period när aktien fortsatte att stiga. Trots den missen är det ett av mina bästa innehav totalt sett, då jag varit med på två rejäla uppgångar före och efter mitt onödiga uppehåll.

Att jag sålde SCA efter över 100% uppgång för att jag tyckte börsen var dyr och trodde mig kunna köpa tillbaka billigare (men istället fick köpa tillbaka dyrare) är en av de största anledningarna till min nuvarande strategi att köpa och behålla "för alltid". Bolag som stiger gör det ofta av en anledning och då vill man fortsätta äga detta fina bolag.

SCA har den senaste veckan delats upp i 2 olika bolag. Skogen för sig och blöjor/bindor/papper för sig. Denna uppdelning är något som lyft kursen i SCA i flera omgångar. Först på ryktena om uppdelning, sen på beslutet och nu denna vecka på det verkliga genomförandet. Dessutom har det cirkulerat budrykten som tryckte upp kursen ytterligare.

Trots att SCA är bolaget som lärt mig vikten av långsiktighet la ja igår morse innan börsens öppning en säljorder på 250 kr i Essity (dvs den nya hygiendelen av SCA) inför dess första handelsdag. Rent logiskt utifrån SCAs aktiekurs i fredags borde Essity handlats strax under 240. Men jag tänkte att det kan bli slagig handel och oklar prissättning första minuterna.

Direktavkastningen börjar nu hamna på en väldigt låg nivå, även om det ju står skrivet i stjärnorna vad de två nya delarna av bolaget kommer dela ut 2018. Dessutom har ju portföljen fått ytterligare ett bolag varav skogsdelen SCA nu har så liten vikt att det är frågan om det är lönt att behålla. Detta bidrog till att jag började krångla och lämna min strategi. Så tänkte helt enkelt ta en liten rövare och spekulera, även om det inte är min grundstrategi.

Om försäljningen skulle gå igenom var tanken att direkt lägga en köporder på 240 kr. Väl medveten om att risken fanns att det köpet aldrig skulle gå igenom och jag skulle sitta med drygt 100.000 kr utanför börsen som skulle få investeras i något annat bolag. Nu öppnade Essity på 248 kr så det var väldigt nära att försäljningen löstes ut. Men så blev det inte då jag dödade ordern efter första timmens handel.

Idag var kursen uppe i 252 kr under en period så hade jag lagt en 2 dagars säljorder så hade jag inte haft några aktier kvar nu. Nu litar jag återigen på marknaden och behåller aktierna utan att grubbla på svängningar i kursen. På sätt och vis ganska skönt att det inte blev någon försäljning.

Jag köper dock inga nya aktier i vare sig SCA eller Essity på dessa nivåer utan hoppas snarare på bud där jag kan få loss pengar att köpa bolag med högre direktavkastning. Blir det inga bud hoppas jag på en fin utdelningstillväxt kommande år.

Wednesday, June 14, 2017

Reflektion från intervju med Rickard Olsson

Jag lyssnade igår kväll på senaste avsnittet av podden "På riktigt" med Charlie och Mathias (gamla progamledarna från Lyxfällan). Gäst var TV programledaren Rickard Olsson, en skön kille som är lätt att gilla tycker jag.

Podden berör ekonomi på ett lite vardagligare sätt än att mina andra favoriter, fjärran från aktietips och fondavgifter. Men tycker den är rätt bra.

Avsnittet med Rickard fick mig att fundera lite extra. Rickard berättade på ett öppenhjärtigt sätt om sin oro för att få färre jobbuppdrag i framtiden. Antalet avsnitt av frågeprogrammet "Vem vet mest" skulle bli färre och troligtvis försvinna på sikt. Han fick inte åka Vasaloppet som åkande reporter i vintras etc. Rikard berättade också att han vid sidan om sitt programledarskap gör så mycket företagsgigg det bara går, han tackar som han själv sa ja till allt.

Rickard är 50 år och har ett bolag som bara har honom själv som anställd. Bolaget har under de senaste åren omsatt 3-5 miljoner om året och har plockat ut 1,5-2 miljoner kronor om året i lön. Han har alltså inte byggt upp något stort eget kapital i bolaget då han tagit ut en hög lön (under 2 miljoner i eget kapital i bolaget senaste siffrorna jag såg). Lät inte heller som han byggt upp något större privat kapital utan hans pensionssparande var som han sa i podden "i hus och grejer". Ett hus som dottern skulle få ärva.

Om vi leker med tanken att det blir riktigt kämpigt att få nya uppdrag från SVT så kanske han skulle riskera att landa på en omsättning i bolaget på 2 miljoner om året närmaste åren. För att om 5 år riskera att bli lite mindre het även på privata marknaden och landa på 1 miljon om året i omsättning sista 10 åren fram till han fyller 65. Nu målar jag fan på väggen. Det kommer säkert gå bra för Rickard.

Att man med dessa förutsättningar kan sitta och säga att man är orolig för framtiden och "ligger sömnlös" är ju smått chockerande för en person som mig. Vill dock poängtera att Rickard absolut inte tyckte synd om sig själv, utan mer uttryckte det som att han fått ett antal lyxiga år till låns och kom från enkla förhållanden i barndomen. Men trots allt fanns en tydlig oro för lägre inkomst kommande år.

Om vi jämför med mig så är jag nästan 15 år yngre. Jag har tjänat ungefär 1/3 av vad Rickard gjort de senaste åren. Jag kommer precis som honom få en mycket lägre lön 2018 men i mitt fall ser jag en omsättning i min firma på 200.000 kr under 2018 (dvs 1/10 del av min ovetenskapliga gissning på Rickards omsättning kommande år) som en succé och ren bonus. Från 2019 räknar jag med väldigt nära 0 i aktiv inkomst.

Ändå är jag inte det minsta orolig för min levnadsstandard resten av livet. Ganska skönt att slippa oroa sig. Även om jag för närvarande ältar min framtid och detaljer i hur och när jag ska sluta jobba så är det med glädje och helt utan oro.

Tuesday, June 13, 2017

Skatteverket vilket skämt

Jag har ju så kallad FA-skattsedel. Dvs är anställd men har också möjlighet att skicka fakturor i min enskilda firma. Har för mig att jag tidigare år fått vänta till långt in på hösten med att få tillbaka eventuellt för mycket inbetald skatt, men att jag senaste åren fått det innan midsommar.

Då pengarna ännu inte kommit har jag senaste dagarna försökt ta reda på när pengarna kan tänkas komma. Men skatteverkets hemsida ligger nere (sen i söndags, snacka om pinsamt) så alla vettiga träffar på google som leder till skatteverket leder till deras felmeddelande. De andra träffar jag fått som verkar rimliga leder till nyhetsartiklar bakom betalvägg.

Vet att jag har ett saldo på mitt skattekonto på 7.000 kr. Men det har inte skett någon korrigering på det kontot sen början på maj när jag lämnade in deklarationen. Så vinsten i enskilda firman från 2016 verkar inte stämts av mot inbetald preliminärskatt.

Någon skatteexpert som kan hjälpa mig att gissa när jag får pengarna? Jag deklarerade på nätet och skatteverket har mitt kontonummer för utbetalningen.

Sunday, June 11, 2017

Helgen som gått

Härlig helg som varit! Men nu är den slut.

Jag har kört ett par trevliga utomhuspass med kompisar och formen är sakta men säkert på rätt väg efter en liten svacka under våren. Har också umgåtts med min fru och kollat lite film och TV-serier. Vi har lyxat till det med Netflix, som en del av vårt nya lyxiga liv med ökade omkostnader sen årsskiftet. Imponerande va?

Jag har också lagt en del tid framför datorn och mitt excelark med alla aktier, utdelningar, sparande per månad de senaste åren och annat kul. Har lekt med lite olika scenarier på 2018 och 2019. De olika varianterna jag lekt med är egentligen de samma om jag skrivit om tidigare, Men nu har jag försökt sätta lite siffror på effekten. Hur många aktier av varje sort och därmed utdelning 2019-2020 är det realistiskt att jag har vid olika alternativ har varit huvudfrågan.

- Bita ihop och jobba heltid fram till sommaren 2018 som ursprungsplanen.
Tanken är då att spara upp en buffert från lönen eller bokförsäljningen under början av 2018 för att börja leva på 2018 års utdelningar först 2019. I så fall har jag alltså ca 8 månader kvar med aktieköp på totalt strax under 200.000 kr.

- Heltidspensionering och börja plocka ut pengar i form av fondsälj och utdelningar redan i början av 2018.
Behöver då dra ner på aktieköp redan i höst för att bygga lite kontantbuffert, första halvårets bokförsäljning räcker dock långt in på 2018. Kommer jag någonsin nå målet i antalet aktier jag satt upp? Behöver jag nå det målet?

- Mindre jobb under en övergångsperiod som innebär att jag inte kan spara något nytt men låta fonderna ligga orörda och även återinvestera all utdelning både 2018 och 2019.
Fortsätter jag att leva som idag behöver jag alltså dra in runt 10.000 kr i månaden netto, jämfört med dagens dryga 30.000 netto för att kunna låta kapitalet jobba vidare ostört ett par år till. Det skulle alltså motsvara en arbetstakt på runt 25% om vi tänker oss ungefär samma grundlön och lite lägre skatt på lägre lön.

Har nog inte kommit så mycket närmare ett beslut. Men skönt att ha lite siffror bakom de olika alternativen.

Nu är det bara att gå och lägga sig och se fram mot en ny jobbvecka med 40-45 timmars jobb. Frågan är om det är 20 eller 45 såna kvar i livet. Eller kanske 20 såna och sen 80-100 veckor där jag jobbar 10 timmar. Den som lever får se.

Wednesday, June 07, 2017

Bloggen fyller 1000 inlägg

Ja då var stunden ni alla längtat efter här. Bloggens 1000e inlägg.

Min blogg har ju hela tiden varit mer av dagbokskaraktär vilket gör att det blivit lite högre inläggsfrekvens jämfört med bloggar med djupare aktieanalyser eller andra långa och genomtänkta betraktelser.

Totalt har bloggen haft ungefär 5 miljoner sidvisningar.

Mina 1000 inlägg och 11 år som bloggare skulle jag vilja dela upp i dessa faser.

2006-2009: Vägen till första miljonen.
Även om jag köpte mina första fonder på 90-talet och aktier i början av 00-talet var jag fortfarande nybörjare. Lärde mig mycket av bloggens kommentarer.

Relativt låg lön, sparsamt leverne och mycket fokus på tillväxtmarknadsfonder. Många inlägg i stil med "idag gick Indienbörsen upp 1,2%". Under första åren tränade jag upp mitt sparsamma leverne med snålmånader som till slut var så lätta att genomföra att det blev 12 såna snåla månader per år i många år.

Som jag minns det mådde jag ganska bra under finanskrisen. Trots att jag levde extremt billigt och stoppade in pengar på börsen så växte inte portföljen, men den krympte inte heller speciellt mycket tack vara högt sparande. Jag insåg nog ändå att det var perfekt tidpunkt för mig med ett ras. Avslutade nedgången med att belåna lägenheten för att köpa aktier.

2010-2012 Pausåren.
Kände lite tomhet bloggmässigt då miljonen i bloggens namn var klar. Separerade och bodde själv under en period. Levde sparsamt och fick successivt upp lönen men lite mellanperiod både i livet och på bloggen.

2013-2015 Sista stöten åren. 
Sålde massa aktier efter flera år stark uppgång, i spekulation om att kunna köpa tillbaka billigare. Chansade och köpte Rysslandsfonder för över 1 miljon mitt i Ukrainakris. Dessa spekulativa affärer fick ju en stor del av bloggens fokus under dessa år.

Tänkte som skurkarna i filmer brukar tänka, att lyckas jag bara med detta kan jag dra mig tillbaka efter den sista stöten.  Dra mig tillbaka och bli stabil utdelningsinvesterare som köper och behåller alltså. Spekulationen att sälja Sverige och köpa Ryssland blev ok men ingen dundersuccé.

2015-2016 Sista hårda sparåren. 
Svenska börsen gick ner en del och läget att köpa för att behålla resten av livet var här. Lägre courtage hos Avanza under 2016 gjorde att jag inledde strategin att köpa för 1000 kr per dag och aldrig sälja. Månadssparandet från vanliga lönen peakade under perioden på över 26.000 kr i månaden.

Slutade bry mig om ifall börsen gick upp eller ner 0,7% en viss dag.

Gifte mig och upplevde att jag hade hög levnadsstandard tack vare att vi var två som delade kostnader och peppade varandra.

2017 Den slösaktiga författarens år
Vid årsskiftet höjde jag mina kostnader ganska rejält. Lever nu för nästan 10.000 kr i månaden. Tack vare lite högre lön, vissa konsultjobb och en boklansering som slagit mina vildaste drömmar så kommer ändå 2017 bli ett år med över 400.000 kr i sparande. Plus över 100.000 i återinvesterad utdelning.

Mycket fokus på boken och min pensionering som kommer allt närmare. Mindre fokus på att spara den sista 5-kronan varje månad.

Sammanfattning
Inläggen har ju följt det som cirkulerat i mitt huvud under den aktuella perioden. Jag har ibland funderat på om detta kan vara intressant att läsa om. Men såhär i efterhand tycker jag det blivit ett intressant dokument över en längre resa och vilka faser jag gått igenom och tankar som varit aktuella.

Som det känns nu kommer jag fortsätta skriva många år till. Men när jag höjer mina kostnader ytterligare ett steg och dessutom slutar jobba och därmed kraftigt drar ner på antalet köp blir det nog väldigt anorlunda innehåll mot tidigare år.

Kommer det gå att hålla bloggen vid liv när jag och min fru lever för 35.000 kr i månaden ihop, jag inte har något jobb att klaga på, ingen pensionering att planera inför, bok att tjata om och inte köper några aktier? Vi får se!


Tuesday, June 06, 2017

Stabilt av Farbror Fri

Jag tycker Oskar "Farbror Fri" Lindberg gjorde en mycket bra insats i veckans avsnitt av podden Prata Pengar. Kände på mig att det skulle bli bra vilket gjorde att jag övertalade min fru att lyssna ihop med mig (hon lyssnar sällan på ekonomipoddar) vilket gav lite intressanta diskussioner ihop efteråt.

Skulle jag starta en egen podd ihop med någon nästa år när jag har mer tid och jag fick välja partner ligger Oskar bra till. Han är tätt följd av Warren Buffett, Lundaluppen och Simon Blecher på önskelistan över tänkbar(?) poddkompanjon.

Om ni mot förmodan inte har koll på bloggen Fantastiska Farbror Fri så hittar ni den här. Där kan ni börja med att läsa hans recension av min bok. Och sen läsa vidare om en person som trots att han drog igång det målmedvetna jobbet mot frihet efter mig redan har kunnat sluta jobba. Och då har han och hans fru dessutom 3 barn som ska försörjas. Imponerande!

Sunday, June 04, 2017

Livet som fri

Jag får ofta frågan var jag ska göra med de 45-50 timmar i veckan som frigörs när jag inte längre jobbar. En stor del av tjusningen är att jag inte vet det. Det ligger liksom i begreppet fri att inte dagarna ska vara lika uppbokade.

Men några saker ligger i planen:

Träning
Jag gillar att träna. Främst ur ett prestationsperspektiv. Jag har nog aldrig varit tillräckligt dåligt tränad för att känna av det här med att man mår bättre när man tränar. Jag mår lika bra när jag är i dålig form och springer milen på 45 och tar 90 i bänkpress. Som när jag är i min toppform och springer milen på 40 och tar 105 i bänkpress. Så det är mest för att jag tycker det är kul, inte för att må bra som jag skulle vilja träna mer.

Nu kan träningen ofta bli ett stressmoment. För att bli roligt vill jag satsa och träna mycket. När det inte funkar på grund av tex jobb eller resor (eller rättare sagt motivationen inte räcker till för att gå upp en timme tidigare och morgonträna en dag jag vet att det inte blir kvällsträning) så blir träningen snabbt mindre motiverande. Det vore kul att kunna satsa ett par år och även tävla lite. Om det blir tävlingar och i så fall vilken gren får framtiden utvisa, men gärna något med både styrka och kondition dvs inte löpning där bantning ju ger bättre effekt än träning på resultatet.

10h träning i veckan mot dagens 4-5h borde det kunna bli. Plus lite mer transport och kringtid när träningen ska bli lite mer seriös. Så säg 10 timmar extra i tidsåtgång per vecka jämfört med idag.

Sömn
Gillar absolut inte att vara trött. Förstår inte småbarnsföräldrar som säger sig lida av konstant sömnbrist i flera år, tror inte jag skulle klara det. Då skulle jag prioritera bort allt annat och bara försöka få sova.

Jag sover bra för det mesta, ibland när det är mycket på jobbet drömmer jag om jobbgrejer och vaknar tidigt. Bland det bästa jag vet är att sova en tupplur på 30-60 min vilket jag ofta gör på helgen. Tänk att kunna sova 7 timmar varje natt och 45 min på eftermiddagen istället för 7-7,5 timme på natten. Varje dag. Det ska jag testa och är nästan säker på att det blir en vana när jag kan styra min tid. Extra skönt på efter lunch om man tränat på förmiddagen.

Det skulle ge ett par timmars extra sömn i veckan.

Men som ni ser så saknas det fortfarande 30-35 timmar när vi dragit bort jobb och transport till jobbet. Tid som kan fyllas med nya saker som jag idag inte vet vad det är.

Friday, June 02, 2017

Köper preffar

Inför året var det några bolag jag planerade att lägga större delen av mina köp i. Du kan se inlägget med planen här om du vill.

Överlägset störst planerade köp låg det i Investor där jag ville komma ifatt Industrivärden i portföljvikt (7 vs 10%) vid årets början. Investor började jag köpa sommaren 2016 och vid årsskiftet tyckte jag fortfarande priset var ok. Trots att den gått upp från ca 270 när jag började köpa till över 330 vid nyår. Jag trummade på med täta köp upp mot 360 men nu runt 390 och där över blir det väldigt sparsamt med nya Investor A. Jag kommer alltså inte komma upp i 300 köpta nya Investoraktier i år som planerat.

Castellum är ett annat bolag som jag ville prioritera att vikta upp. Även här har det blivit många köp under början av året. Så gott som dagliga köp när den varit under 120 och enstaka motvilliga köp upp mot 127-128. Nu runt 130 köper jag inte fler. Kanske kommer jag upp i planerade 400 nya Castellum i år. Troligtvis inte.

H&M var ett bolag lite längre ner på priolistan. Planen var att köpa 100 aktier under 2017. Något jag redan gjort, betydligt billigare än 26500 som jag vid årsskiftet räknade med att de skulle kosta.

Så att jag just nu av olika skäl inte vill köpa mer i bolagen ovan frigör ju pengar till annat. När lönen kommer ska ju hela förra lönen och eventuella utdelningar vara investerade enligt min strategi. Det gör att jag börjat köpa preffar i lite högre takt. Då även de två preffar jag började köpa i våras (Akelius och Balder) blivit lite dyrare dvs med lägre direktavkastning började jag i mitten av förra veckan köpa lite Alm Equity pref. Kan inte påstå att jag gjorde någon avancerad analys men läste på en halvtimme kanske och tyckte det kändes tillräckligt tryggt för att motivera direktavkastningen. Som av en händelse såg jag sen att Marcus Hernhag köpte den i början av denna vecka och då kände jag mig ännu lite tryggare.

Är ingen erfaren handlare i preffar men upplever att dessa rör sig lite mer slumpartat än stamaktierna. Dvs att priset beror mer på utbud av köpare och säljare för stunden än bolags- eller omvärldsfaktorer. Omsättningen är ju ganska låg och när någon vill köpa eller sälja ett gäng kan kursen röra sig en del. Jag har heller inte tid att logga in och följa kursen så frekvent under dagen. Därför testar jag nu taktiken att lägga en matta av köpordrar i Akelius och Alm. Köp för strax under 1000 kr styck (dvs 3 Akelius och 9 Alm) med 50 öre till 1 kr mellanrum från strax under aktuell kurs och några kronor ner. Dvs backar kursen någon krona blir det köp på kanske 3-4000 kr i en preff. De flesta dagarna går 1-2 köp igenom. Ibland inget.

Då jag just kommit igång med preffarna nu i år och än så länge köpt mycket annat så står de fortfarande för bara ca 1% av portföljen. Målet är även på sikt att ha rätt låg vikt av preffar. 4-5% känns rimligt och då räcker ju inte riktigt de planerade 200 Balder och 200 Akelius. Men med 500 Alm också kan det nog bli ganska lagom. Ligger börsen kvar på denna nivå eller högre skulle jag tro att jag köper preffar för minst 50.000 kr till under resterande del av 2017, vilket skulle betyda ca 100.000 kr i prefköp under året som helhet.

Men jag lovar att tvinga mig själv att köpa ett par Investor någon gång ibland även om de kostar 400 kr styck, marknaden har ju alltid rätt i sin värdering av stora bolag som Investor.

Thursday, June 01, 2017

Bästa kortet?

Jag har för närvarande ett kontokort som är kopplat till Handelsbanken där jag även får in min lön. Sen har jag ett kreditkort för utlägg inom jobbet som ger SAS Eurobonuspoäng på alla köp. Jag får då en privat faktura som jag betalar och lämnar in kvittona så jag får ut pengar för utläggen i samband med lönen innan fakturan ska betalas.

Egentligen skulle jag ju inte behöva två kort utan skulle även kunna göra privata köp på kreditkortet. Men har tyckt det varit smidigt att hålla koll på resor och utlägg för jobbet med ett separat kort.

Tidigare har jag bytt bank med jämna mellanrum för att hålla dem på tårna och alltid ha lägsta boränta. Och har då passat på att få en bra deal på betalkort utan avgift första året. Men sen jag fick ett lån med låg ränta hos Avanza behöver jag inte längre byta bank varannat år.

Eftersom jag "snart" inte kommer ha något kreditkort som jobbet betalar kortavgiften på och jag nu fått en avgift på 360 kr per år från Handelsbanken börjar det bli dags att ta tag i det hela. Tänkte vi kunde hjälpas åt att reda ut vilket som är bästa kortet för närvarande.

Önskelista:
Årsavgift - Så nära noll som möjligt
Uttagsavgift i Sverige - 0 kr
Valutapåslag vid utlandsköp - Lägsta möjliga

Försäkring inbyggt i kortet och någon form av bonus, poäng eller liknande är givetvis av intresse. Sen vore det skönt med ett fast pris som slipper omförhandlas varje år. Så ju mindre behov av prutande, dealande etc desto bättre. Kredit eller konto spelar mindre roll.

Efterfrågar bästa totalkalkylen. Säg att jag kommer betala 50.000 kr per år i svenska butiker, köpa resor för 25.000 per år och handla utomlands för 15.000 kr per år.

Låt höra era bästa tips!

Wednesday, May 31, 2017

Gästinlägg från legendariska bloggaren "Hur jag blev rik"

När mitt ekonomiintresse växte sig starkare 2005-2006 var bloggen "Hur jag blev rik" en stor inspiration och starkt bidragande till att jag valde att dra igång en egen blogg 2006.

Jag vet att vi är många som funderat både en och två gånger på hur rik killen bakom bloggen nu hunnit bli sen 2010 när sista inlägget skrevs. Det är därför med stor glädje jag presenterar detta gästinlägg!

.....

Hej! Jag blev för en tid sedan tillfrågad av Miljonär innan 30 om jag kunde skriva ett gästinlägg i hans blogg och efter lite tvekande tackade jag ja. Då kom den stora utmaningen, hur sammanfattar man 10-15 års finansiellt liv i ett kort blogginlägg? Det gick inte så bra, mitt första utkast vart nästan fem sidor långt. Vem orkar läsa ett gästinlägg från en person man inte vet vem det är och som består av en lång wall of text? Troligtvis inte många, så gjorde ett nytt försök, kortade ner vissa delar kraftigt och fick ner det hela till strax över två sidor, fortfarande för långt men det var det kortaste jag kunde få till utan att det hela skulle bli för fragmenterat.

Vem är jag?
Så länge som jag kan minnas har jag haft ett stort intresse för ekonomi, börsen och aktier. Under början av 00-talet så gick jag på gymnasiet samt pluggade vidare vilket gjorde att jag inte hade några större summor på börsen under IT-bubblan. Hela tiden visste jag dock att så fort jag började arbeta så skulle det läggas pengar på en bostadsrätt samt aktier och fonder.

Första halvan av 00-talet var även den period då bloggandet slog igenom stort i Sverige, överallt på internet poppade nya bloggar upp, det fanns hur mycket som helst inom områden som sport, resor, mode, musik, matlagning och olika typer av mer eller mindre personliga bloggar. Själv hade jag i princip noll intresse för dessa typer av bloggar så det gick ett par år där jag var helt utanför bloggvärlden.

Av en slump hittade jag några utländska ekonomibloggar som jag fastnade lite för och efter ett par månader började jag se mig omkring efter svenska motsvarigheter men hur jag än letade kunde jag inte hitta en enda svensk ekonomiblogg. Jag hade själv inte haft någon tanke på eller känt behov av att blogga men när jag inte kunde hitta något svenskt alternativ så tänkte jag till sist, jag får väl starta en själv då och startade i mitten av 00-talet Sveriges första ekonomiblogg. Redan första månaden exploderade bloggen och jag nådde nästan 10 000 sidvisningar och efter ett och ett halvt år hade den nått över 1 miljon sidvisningar. Resten är historia eller vad det nu är man brukar säga?

När jag började blogga så hade jag väldigt lite pengar på börsen och majoriteten av de jag hade där var i indexfond. Mitt fokus låg i stället på att amortera av lägenhetslånet. Börsen hade på kort tid stigit med en bra bit över 100% sedan it-bubblan vilket gjorde att den kändes lite dyr och samtidigt behövde man inte gå tillbaka längre än tidigt 00-tal för att hitta en boränta på över 6% och tittade man lite längre tillbaka, till 90-talet så var boräntor på 10-20% inte ovanligt så det kändes rätt vettigt att fokusera på att betala av lånet.

Därför gick en liten del av mitt sparande varje månad till börsen och en stor del till lägenhetslånet. Men jag kände att jag inte ville låsa upp mig helt utan ha pengar tillgängliga om en intressant möjlighet skulle uppstå, därför betalade jag inte av på lånet månadsvis utan satte undan pengarna och gjorde en större amortering årsvis i stället. På så vis hade jag pengar tillgängligt om en intressant investeringssituation skulle uppstå.

Detta upplägg visade sig vara perfekt när det kom till finanskrisen 2008, mot slutet av året hade jag mycket pengar på mitt amorteringskonto eftersom det innehöll nästan ett års avsättningar och utöver det så hade jag dessutom en rätt stor summa avsatt i ett bufferkonto jag haft sedan jag började arbeta som backup om nått oförutsett skulle inträffa som påverkade min ekonomi negativt.

När börsen rasat så mycket som den gjort under 2008 så kände jag att detta kommer troligtvis vara ett av de allra bästa tillfällen att köpa aktier under min livstid, dags att ta både mitt amorteringsavsättande, mitt buffertkonto och så mycket jag kan av min lön de närmaste månaderna och lägga allt på börsen. Resultatet vart fantastiskt. Trots att min portfölj var ner 29% under 2008 så var den på plus i rena kronor i avkastning på grund av att jag hade relativt lite pengar under perioden när börsen gick ner och betydligt mer pengar under slutet av året då börsen steg kraftigt och efter cirka två års tid hade portföljen stigit med över 130%.

Även om mitt intresse för sparande och investerande fortfarande var stort så började mitt intresse för att blogga att avta under 2009. Jag kände att jag under de hundratals inlägg jag skrivit genom åren hade skrivit av mig, jag hade fått ur mig det mesta jag ville säga och att jag inte hade så mycket kvar att tillägga. Detta medförde att antalet inlägg jag skrev stadigt minskade samtidigt som jag kände att kvalitén på de jag skrev vart sämre och sämre och jag ville inte skriva dåliga inlägg bara för sakens skull och för att locka besökare så i januari 2010 skrev jag mitt sista inlägg.

En annan sak som gjorde det lättare för mig att sluta blogga var att tillskillnad mot när jag började blogga som ensam ekonomibloggare i Sverige så hade det under de senaste åren dykt upp flera nya ekonomibloggar och det tomrum min blogg en gång fyllde var nu fyllt flera gånger om av alla dessa nya bloggar. Med min trytande motivation kändes läget perfekt att dra mig tillbaka och lämna över facklan till andra mer motiverade och passionerade skribenter.

Vad har då hänt sedan jag slutade att blogga?
Som jag redan nämnt så steg min portfölj extremt mycket när jag gick all in i slutet av finanskrisen och när den stigit med över 130% på väldigt kort tid kändes börsen inte lika billig längre och jag gick tillbaka till att betala av det som var kvar av mitt bostadslån då jag fortfarande hade de höga räntorna från 90-talet och tidigt 2000-tal i minne. Jag minns inte exakt när det var, men tror runt 2011, så stod jag plötsligt där med ett lägenhetslån som var avbetalt och en portfölj som hade stigit runt 130-150% de senaste åren. Det var dags att belöna sig själv!

För att belöna mig själv beslutade jag mig för att ta ett år där jag bara jobbade halvtid. Baserat på att jag alltid haft en stor sparkvot oavsett om det gått till börsen eller till att betala på lånet så visste jag att jag inte skulle ha några problem att överleva på halva lönen. Problemet var bara att det skapade en slags ovana och helt plötsligt jobbade jag bara deltid ett år till och ett år till. Inte direkt bra för sparande och investerande! Jag kände att det var dags för en nystart så 2015 började jag plugga igen, tillbaka till universitet efter så många år.

Knappast ett bra beslut rent ekonomiskt eftersom det betydde att jag ytterligare ett antal år framöver inte kommer att ha nått sparande. Men en nystart var just vad jag behövde, även om jag hela tiden haft kvar mitt intresse för börsen och aktier och hela tiden förvaltat min egen portfölj så fick detta min motivation att hitta tillbaka till nivåer den inte haft sedan motivationen att blogga började tryta.

Helt plötsligt hade jag flera människor, i form av mina kursare, som delade mitt aktieintresse och jag gick från en vardag där jag i princip inte hade någon jag aktivt och regelbundet pratade aktier och börs med till en miljö där aktiediskussioner uppstår hela tiden, man tittar på varandras innehav, hur portföljer utvecklas, diskuterar köp eller sälj. Så sent som för bara ett par månader sedan utbrast en av få mindre aktieintresserad kursare ”snackar ni inte om nått annat än aktier?” när det hade snackats aktier en hel rast.

Lika så har studielivet inneburit många intressanta och inspirerande gästföreläsare av allt från en pensionerad partner på EY i New York som berättade om miljardinvesteringar han ansvarat för, till en svensk som försörjer sig som daytrader till i ekonomibloggsvärden kända personligheter som Magnus som har Fundamentalanalysbloggen och John och Johan från Börspodden.

Hur har då portföljen utvecklats under alla dessa år? Den har utvecklats fantastiskt bra, ränta-på-ränta är verkligen jordens åttonde underverk. Bortsett från att jag deltog vid Paradox IPO så har jag inte tillfört några nya pengar till min portfölj sedan slutet av 2009 och ändå har mina finansiella tillgångar passarat den sjusiffriga gräns som många ekonomibloggare har som ett av sina mål. I mer konkreta siffror så har min portfölj under de åtta hela år jag förvaltat den från att jag gick över från fonder till aktier gått upp i snitt ungefär 20% per år. Har inte räknat med 2017 än då jag brukar uppdatera det hela en gång per år, men hittills har 2017 varit ett gott år. Att jag gick över till aktier i slutet av finanskrisen har så klart stor påverkan på det resultatet.

Tittar man i stället så långt bak det går på Avanza, vilket ger elva år, så ligger snittavkastningen på ungefär 13% per år, men då är alltså de första tre åren som sagt var bara fonder utan allt för mycket tanke bakom.

Misstag?
Det är alltid lätt att vara efterklok, men utan att ha räknat på det ordentligt kan jag lätt konstatera att jag hade haft rätt många fler miljoner i dag om jag inte fokuserat på att betala av lägenhetslånet, jobbat deltid och studerat utan i stället kört fullt ut och investerat dessa pengar till den snittavkastning jag haft under åren.

Framtiden
Jag har sjukt kul på universitet och det är fortfarande ett antal kurser kvar innan jag är klar där, men motivationen och passionen för att spara och investera är större än någonsin så jag ser fram emot att komma igång och arbeta heltid igen så jag kan fortsätta att bygga och utveckla min portfölj.